开支还在加,增速先见了顶
美股 · 期权 · 资讯 · 观点
四个指数,四种跌法
周二四个主要指数都是微跌,跌法不一样。道指和罗素是高开之后跳水,由涨转跌。标普盘中从低位拉起来,收盘仍是微跌。纳指大幅低开,很快收回大部分跌幅,中间又下挫一次,后面缩在窄幅里。道指收在 51670.10,跌 0.35%。标普收在 7805.37,跌 0.02%。纳指收在 27204.38,跌 0.15%。
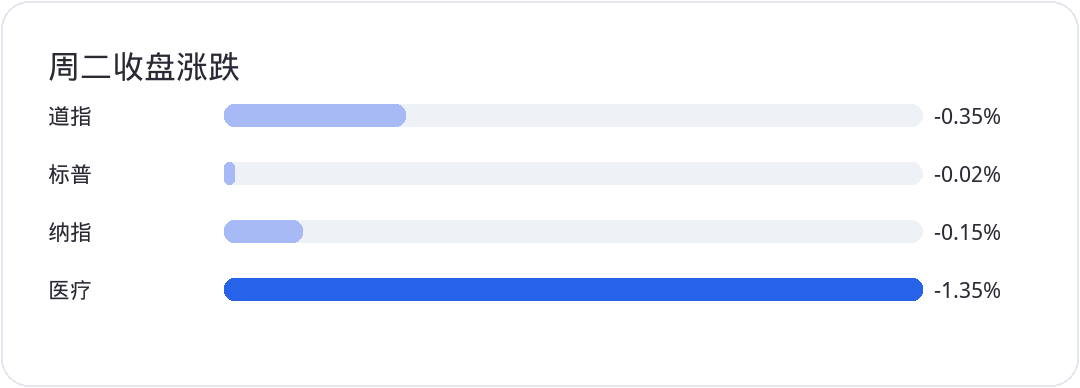
费城半导体比周一强。没有集体扑街,是低开高走。成分里 20 支上涨、10 支下跌。存储仍是这组里偏弱的一块。标普 11 个板块里,医疗保健最差,跌了 1.35%,强生的财报把这个组按住了。今天没有宏观数据。美联储官员的讲话可以先放一边。真正要拆的是银行财报,和一张资本开支增速的图。
联合健康把价计进去了
UNH 第三财季调整后每股收益 4.69 美元,高于预期的 4.14 美元。营收 1127 亿,高于预期的 1113.1 亿。全年调整后每股收益指引提到至少 20.50 美元,之前的区间是 19.50 到 20 美元,上沿抬了五毛。这是今年第三次上修全年利润展望。
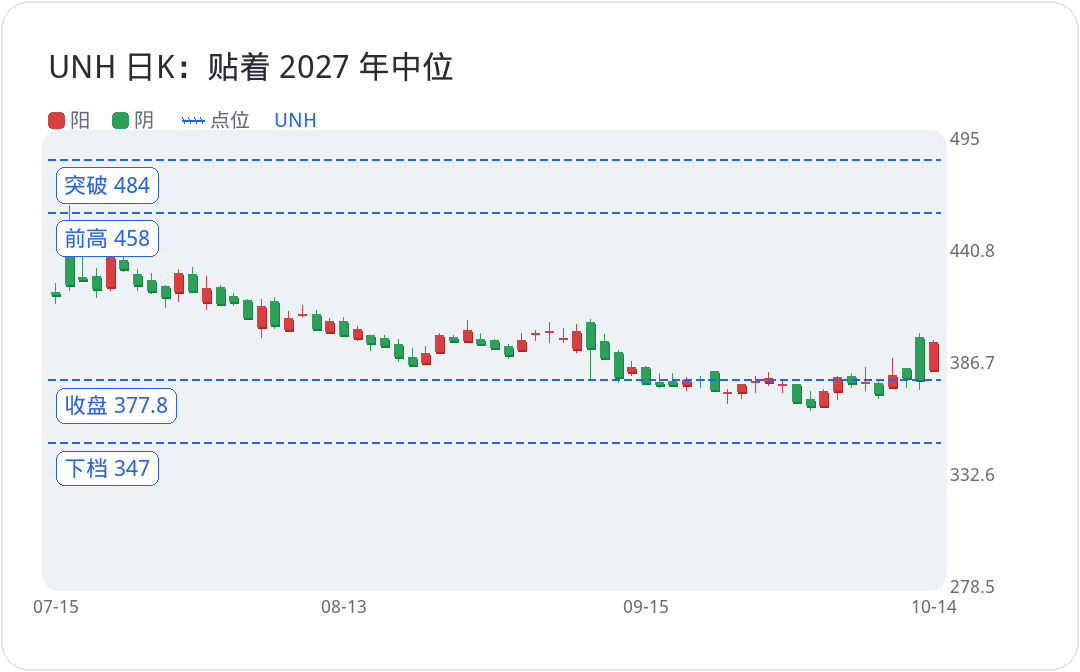
股价是高开低走。收盘 377.76,跌 0.20%。金融股当天很多都是这个形状,摩根大通、高盛也一样。2026 年前瞻估值大约 276 到 444,中位 360。现价已经高于当年中位。要看的是 2027 年:301 到 499,中位 405。现价就贴在这个中位附近,基本面并不贵。技术上要看见新的一段,得先过 484。前面高点 458 挡住过一次,回撤之后又回到 361 到 484 的震荡。再往下一档是 347 到 357。经营上,今年每股收益还在往上提,之前的业绩逆风已经转过来了。想长拿的,要有耐心。458 看起来还不是这轮的顶。
摩根大通双双不及预期,却不必非做
JPM 这一季很少见:营收和每股收益一起低于预期。调整后营收 509.1 亿,同比增 8%,低于预期的 513.7 亿。调整后每股收益 5.75 美元,低于预期的 5.93 美元。固定收益、外汇和大宗商品交易收入 53.7 亿,预期是 60 亿。差的是自营交易,债券这边亏得明显,里面还有一次性报损。股票销售及交易收入 49.5 亿,高于预期的 44.7 亿。投行收入 30 亿,同比增 15%,低于预期的 32.7 亿,没有高盛那边猛。咨询 12.2 亿,同比增 32%,高于预期的 11.4 亿。股权承销 5.64 亿,低于预期的 6.464 亿。债券承销 12.2 亿,低于预期的 12.4 亿。卖债也不灵。管理净利息收入 271.5 亿,同比增 13%,略高于预期的 268.7 亿。信贷损失拨备 27.4 亿,同比降 19%,低于预期的 27.9 亿。拨备没有往上加,说明账上还没有把更多坏账计进去。
全年净利息收入预计 1062 亿,7 月的说法大约是 1055 亿。明年核心净利息收入大约 1070 亿,不含市场业务。两个数都比分析师预期高出约 10 亿。所以股价先跌,电话会把前瞻说完又拉回来,收盘仍不漂亮。收在 331.43,跌 0.86%。
2026 年前瞻大约 271 到 408,中位 348。2027 年大约 269 到 423,中位 346。现价就在 2027 年中位附近,不便宜到有空间,也不贵。明年每股收益的增长大概在正 1% 到负 1% 之间。变数是净利息还能不能再抬,以及今年有没有 Anthropic 的大上市、明年有没有 OpenAI 的大上市,那会加承销。其余就跟着金融环境走。净利息今年和明年都比预期多大约 10 亿,不是逆风,也算不上大顺风。上方最近的压力只剩 345 到 360。往下看到 289 到 318,前瞻才靠近下沿。再深到 276 到 285,空间才多出来。要做,得等它跌透。这个价位可做可不做,没有非拿不可的理由。
高盛的报表没有拆完。能说的是:现价已经远高于中位,靠近高位。涨过 1000 的时候就已经偏贵,贵在市场把 SpaceX 上市的承销收益提前计进去了。投行增长是有的,没有预期那么大。当天最后也是收得平。压力在 998 到 1074,市价附近有一层强支撑。想做高盛,做的是投行,不是存贷。投行热不热,看大型上市和并购还在不在。熊市里很少有人排队上市。
增速见顶,总额还在涨
FactSet 和高盛的共识放在一张图上,柱子是同比增速,不是支出总额。2026 年二季度同比大约 87%。刚刚结束的三季度大约 116%,这是增速的顶。后面的柱子仍是正的,支出还在加,只是加的速度往下掉。到 2027 年底,同比增速大约落到 20%。20% 仍是增长,不是衰退。
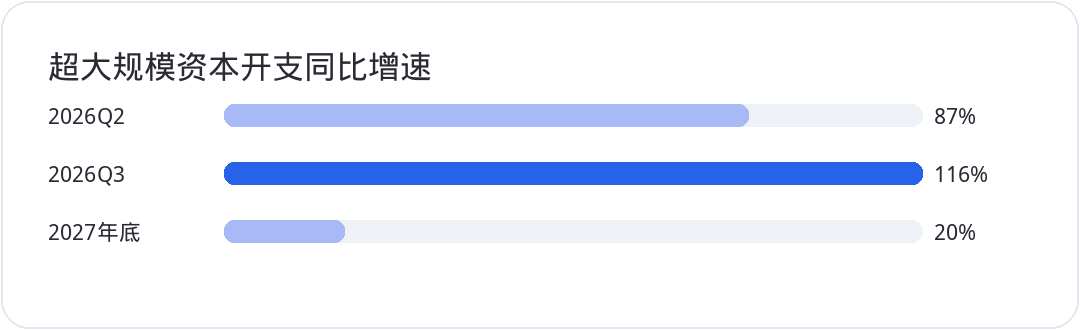
钱从微软、谷歌、亚马逊、Meta,再加上甲骨文和 SpaceX 这几个最大的支出方流出去,先到卖铲子的手里。英伟达、AMD、博通、光模块、存储,都在这条链上。铲子装进机房之后,还要卖给企业用户,那才叫货币化。个人用户占收入的比重小。增速放慢,第一种读法是算力需求的增速开始跟不上投资。第二种读法是支出方要等回收,先把资产负债表喘一口气。先被碰到的是卖铲子公司的毛利率,然后才是营业利润率。半导体的每股收益高增长会顺着这条曲线往下弯。
一边用数据说增速见顶,一边说需求没有上限,这两句话不在同一个维度。需求可以还在,利润可以已经不够。供应链若不再挤兑,半导体公司的每股收益增速会先弯下来。现在看到的仍是共识,不是三季报里的实数。最早 10 月底、最晚明年 1 月的四季报,才会把真数字交出来。若后面的柱子一直停在 100% 附近,甚至到 2027 年底还有 50%、60%,就不必为这张图紧张。所有东西都有周期,眼下仍是增长,只是不会一直停在最好的那段斜率上。
费半和 SMH 还在上看的结构里
费城半导体前几天刚过 577,过了就是螺旋式看新高,不是直线不回撤。现在又掉回 550 下方,回到 486 到 577 的震荡区。没有走空。结构仍是回踩、起稳、再上行。要改看法,得跌破 486。那时候从上看新高,改成下跌探底。周二低开大约三个点,盘中低到 527 一带,收盘跌幅只剩大约 0.17。做波段的话,越靠近 486,止损越小,离前高的空间越大。前提是有止损。硬扛就不要做波段。
SMH 结构相近。586 今天算跌破。低开到 574,收盘 588,仍按破位看。确认走空要跌破 534,那时再谈避险。两个 ETF 成分比例不同,今年会有几天走得不一样。拉长到十年,走势相关大约 0.96 到 0.98,回报率只差大约 1%。长期两个都可以。短期看谁的动能更干净。现在都是上面顶着强压力,下面顶着强支撑,破位之前仍是上看。破了就不要再拿上看结构硬套。
明天有阿斯麦的财报,半导体是被托一把还是被压一把,等那份数字,不在今天这根低开高走里提前改。
指数在高处,很多个股并不在
今年迄今,四个主要指数里除了道指,都是两位数涨幅。标普 11 个板块里,除了非必需消费和通信,其余九个收涨。成分股里近三分之二上涨。123 只涨幅达到或超过 25%,42 只跌幅达到或超过 25%。53 只涨幅达到或超过 50%,8 只跌幅达到或超过 50%。中位数股票的价格比 52 周高点低了 15%。这是互联网泡沫以来最差的一种背离:指数看不出个股已经在熊市里。重仓压错一只,账户的伤比指数的微跌大得多。今年难,难在选股和拿得住,不是难在指数没有涨。