AI仓位退潮,SOXX 486美元进入技术验证区
美股 · 期权 · 资讯 · 观点
指数反转,芯片没跟上
10月15日,美股从早盘低位反转。标普500收涨0.3%,道指涨1.1%,纳指涨0.1%,罗素2000涨1.4%。大盘和小盘股都收高,芯片仍弱,资金在板块间分化。
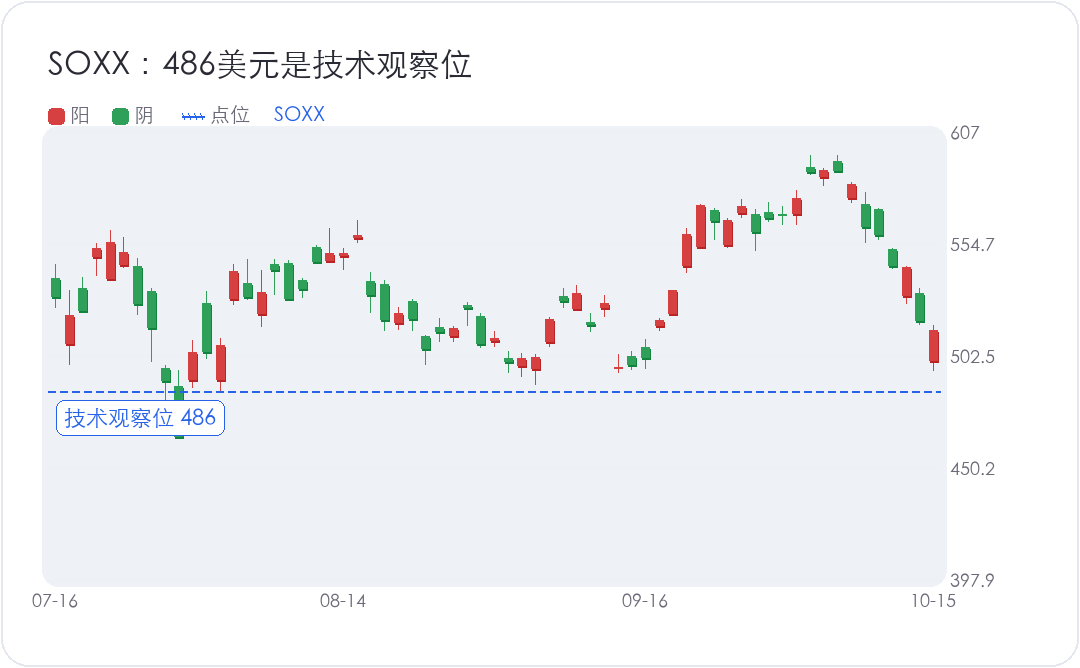
SOXX前一日跌4.5%,周四盘中最低495.79美元,之后收窄跌幅,最终仍跌0.9%。盘中回升说明低位有买盘,单日反转还不足以确认卖压结束。若要判断半导体走稳,需要观察后续收盘、成交和市场广度是否跟上。
净买入归零,不等于基金清仓
高盛Prime Services的资金流监测称,10月8日至14日,全球AI相关股票连续五个交易日净卖出;自2025年初累积的净买入已被这段卖出抵消。这里说的是某个区间的净流量回到零,不代表每家基金都卖光了AI股票,更不能据此推断企业取消投资。
资金流说明风险偏好降温,不等于订单、利润和现金流同步转弱。短线仓位集中退出,价格可能跌过头;但云厂商资本开支增速放慢,与资本开支绝对额下调,影响不同。判断需求变化,要看云业务增长、芯片订单、投入转化成收入和现金的速度,以及企业有没有下修全年或下一年度预算。
回撤要看预期有没有变
AI股下跌时,仓位和估值可以先动,盈利预测随后才反应。行业转弱需要更直接的证据:更多企业下调收入或利润预期,云厂商削减绝对投入,订单转化延后并拖累现金流。如果这些变化扩散到半导体和大盘盈利预测,产业周期的风险才会上一个台阶。
10月15日标普和小盘股回升,半导体仍收跌。当天的压力集中在科技与芯片,并未扩散为所有板块同步走弱。前一日的急跌也没有因为这次反弹而消失。后面要看盈利预期和市场广度能否一起改善,才能判断修复是否站得住。
486美元决定短线结构
SOXX的486美元是技术观察位。周四最低495.79美元,仍高于这条线。若后续收盘跌破486美元,反弹又无法收回,短线结构会更弱;波段交易应减少追涨,等新的支撑和成交信号出现。技术位反映价格结构,不能替整个半导体行业作基本面判断。
长线仓位要回到个股的盈利质量、估值和资金需求。预期很满、必须靠持续高增长支撑的公司,遇到EPS下修时更脆弱;订单和现金流扎实、估值有余地的公司,风险收益不同。只有ETF接近技术位,还不足以构成加仓理由。
个股估值决定调整深度
半导体ETF的技术位不会让成分股承担同样的风险。NVDA和AMD都受AI投资周期影响,但收入增速、毛利率、利润预测和当前估值不相同。资金撤离时,估值需要持续高增长兑现的股票,通常更难消化盈利预期下修;估值有余地的公司,承受力会不同。
比较个股,要把财年和利润口径对齐,再看订单、毛利率和EPS预测。可以再做一层压力测试:如果预测EPS下调20%,当前估值还剩多少空间?这个情景不是目标价,而是看买入价格有没有给预期失误留余地。行业看空或看多,不能代替对单只股票的计算。
热通胀限制反弹空间
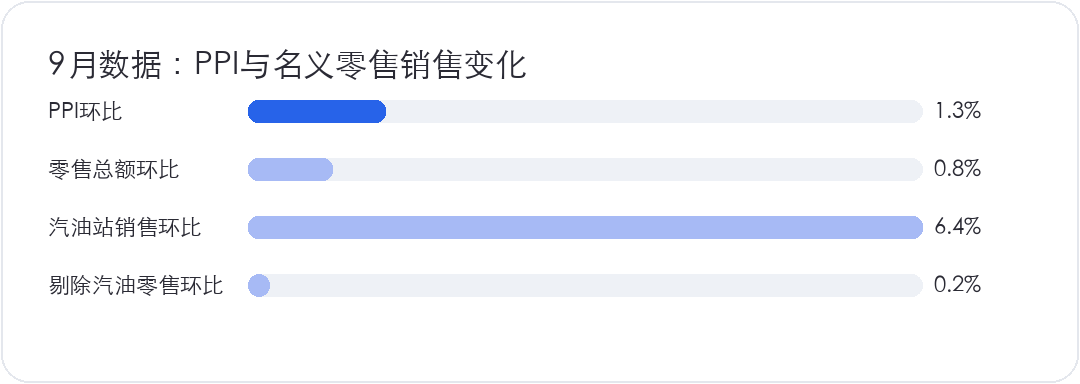
9月最终需求PPI环比上涨1.3%,同比上涨6.3%。商品价格上涨2.6%,能源价格上涨10.8%,占商品价格整体涨幅的八成以上。上游成本升温,利率下行空间就更难确认。高估值科技股对折现率敏感,融资成本也影响数据中心投入的回报门槛。
9月零售销售环比增长0.8%,但这是未扣除物价变化的销售额。汽油站销售增长6.4%,剔除汽油后的零售销售只增0.2%。这组数据不足以说明实际消费明显加速。10月10日当周初请失业金为19.9万,四周均值19.85万,劳动力市场仍未快速恶化。
目前需求没有塌,通胀却让降息预期更难升温。若价格压力回落,AI订单和盈利预测保持稳定,周四的反转有机会发展成修复。若通胀持续偏热、收益率上行,同时云厂商削减绝对投入并带来EPS下修,半导体和高估值科技可能继续承受估值压缩。
短线先看盈利修正与SOXX能否守住486美元。失守会增加价格风险,但单靠技术破位还不能判定行业周期结束;单日反弹也不是风险解除的信号。