微软AI兑现,谷歌还要等一季
美股 · 期权 · 资讯 · 观点
利率没降,财报先把科技股分开
微软增长强劲,高投入后自由现金流仍为正,谷歌则需要再用一个季度证明,搜索向AI转型的摩擦不会持续扩大。对半导体,这两份财报目前偏中性:客户的投入方向没有掉头,却也没给出足以继续抬高所有估值的新数字。
10月28日,SPX 收在7743.98,上涨0.28%;纳指和道指分别上涨0.27%和0.19%。常规交易收盘在财报之前,不能把这点涨幅当成对巨头业绩的认可。盘后末值中,GOOGL 较324.89美元收盘价跌约9.97%,报292.50美元;MSFT 较531.01美元涨约2.90%,报546.39美元。盘后还会反复,先别把第一轮报价当成下一交易日的结论。
美联储以10比2维持3.75%至4.00%的目标利率区间。Cook和Hammack两人都主张加息25个基点。暂停并没有消除通胀压力,也没有给出降息承诺。资金成本仍高,收入增长能不能转成现金,比单独报出一个漂亮的增速更重要。
谷歌的问题,在广告与云业务之间
谷歌第三季度收入1275.77亿美元,同比增长25%,但仍略低于市场预期。广告收入820.12亿美元,增长约11%;搜索及其他收入633.50亿美元,增长12%。这些业务仍在增长,增幅却没有满足市场此前的期待。
管理层强调,AI正在推动搜索量,商业查询也在扩张。但使用次数增加,不等于每一次查询立即带来同样多的广告收入。搜索体验向AI迁移,需要经过广告形式、展示位置和变现效率的磨合。短期若流量先增长、收入转化后跟上,传统利润来源就会承压。这是接下来一季要检验的机制,不能仅凭一次财报就判定搜索业务已经失去竞争力。
云业务是另一面。Google Cloud收入307.09亿美元,同比增长103%;营业利润从35.94亿美元升至111.21亿美元,营业利润率约36.2%。云业务增长和盈利都在改善,不能把集团股价大跌解读成AI需求失败。
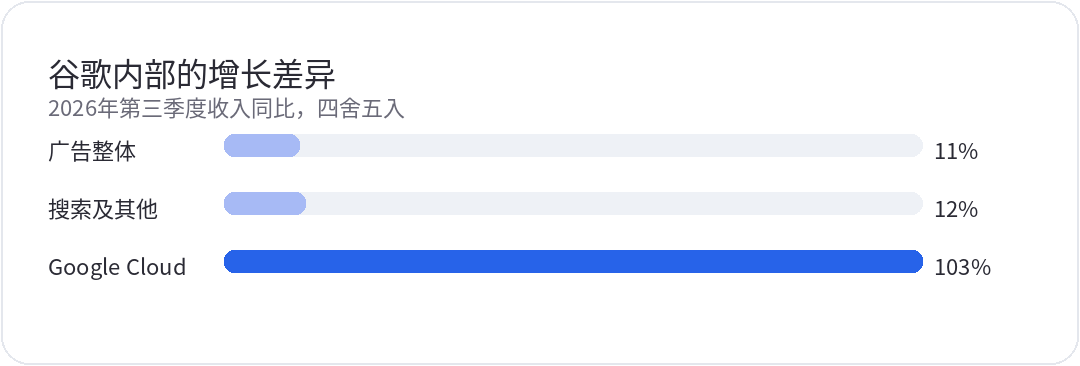
GAAP每股收益2.12美元,低于上年2.87美元,其中权益投资损失令本季每股收益减少0.55美元。主业增长、投资估值波动、市场预期,是三件需要分别看清的事。广告没达到预期不能忽略,投资损失也不能全算到搜索和云业务头上。
给谷歌一个季度,前提是看清现金缺口
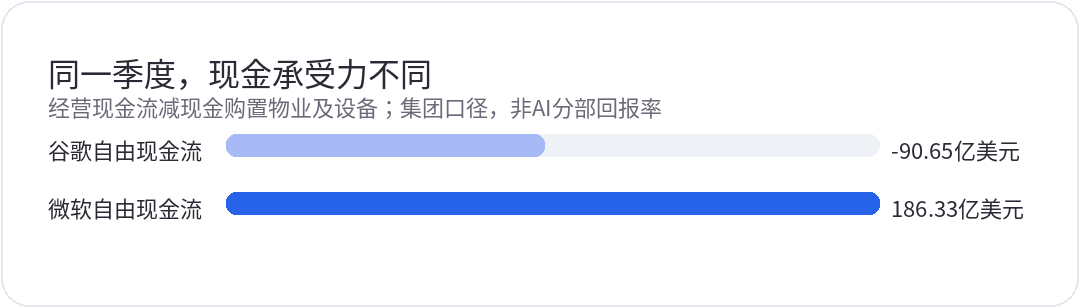
谷歌本季度经营现金流422.90亿美元,购置物业及设备513.55亿美元,自由现金流为负90.65亿美元,连续第二季为负。过去十二个月自由现金流197.47亿美元,同比下降约73.15%。云增长再快,也暂时没有让集团走出高投入期。
公司维持2026年1950亿至2050亿美元的资本开支预期,并表示2027年仍将显著增加,具体规模要等后续更新。这不等于本季又上调指引,也不等于明年的支出已经有一个确定数字。
截至季末,ATM发行计划还有276亿美元可用额度。这是未来可发行的空间,不是已经新发行的股份;若后续实际发行,才需要重新计算稀释。季度负现金流也不等于现金即将耗尽,但会让股东更关心融资成本和回收时间。
现在不急着用下跌证明便宜,也不必用一次财报否定整条AI路线。先看第四季度:广告收入能否跟上查询增长,云利润能否延续,现金缺口有没有收窄。如果传统业务连续两个季度偏弱、投入还在扩大,就要重估持有逻辑;若广告回暖、现金转化改善,今晚的缺口才有经营层面的修复依据。
微软的商业化,已经能在现金表上看到
微软公布的是截至9月底的2027财年第一季度,与谷歌这份自然年第三季度对应同一时间段。收入922.79亿美元,同比增长19%;营业利润459.15亿美元,营业利润率约49.8%。GAAP每股收益4.92美元,剔除OpenAI投资影响后的非GAAP每股收益4.89美元,两种口径不要混用。
Azure收入331.65亿美元,同比增长48%,报告口径与固定汇率口径本季相同;商业剩余履约义务为6770亿美元。订单不等于已经确认的收入,但云增长、利润和仍为正的集团现金流,给商业化提供了比单独需求叙事更扎实的支撑。
季度经营现金流580亿美元,现金购置物业及设备393.67亿美元,按现金流量表口径相减,自由现金流约186.33亿美元。经营现金流增长,但现金资本开支增速更快,自由现金流仍为正却同比下降约27%。高投入之后仍有现金留下,是微软相对更有承受力的地方,并不代表现金回报已经全面改善。现金PPE支出不包含所有新增融资租赁,不能冒充全部资本开支;集团自由现金流也不是单独AI业务的利润表。
还有一处瑕疵:Windows OEM及Devices合计收入下降22%;Microsoft 365商业席位增长5%,本季统计纳入付费GitHub席位,不能直接与旧口径比较。云业务强,并不意味着所有产品都一起加速。
公司把2026日历年资本开支预期由1750亿美元调至约1700亿美元,涉及第三方数据中心交付时点。2027财年下半年投入仍可能加速,那对应的是2027日历年上半年,不能据此拼出2027全年的支出承诺。若后续云增速放缓、现金转化转弱,今天的积极判断也要调整。
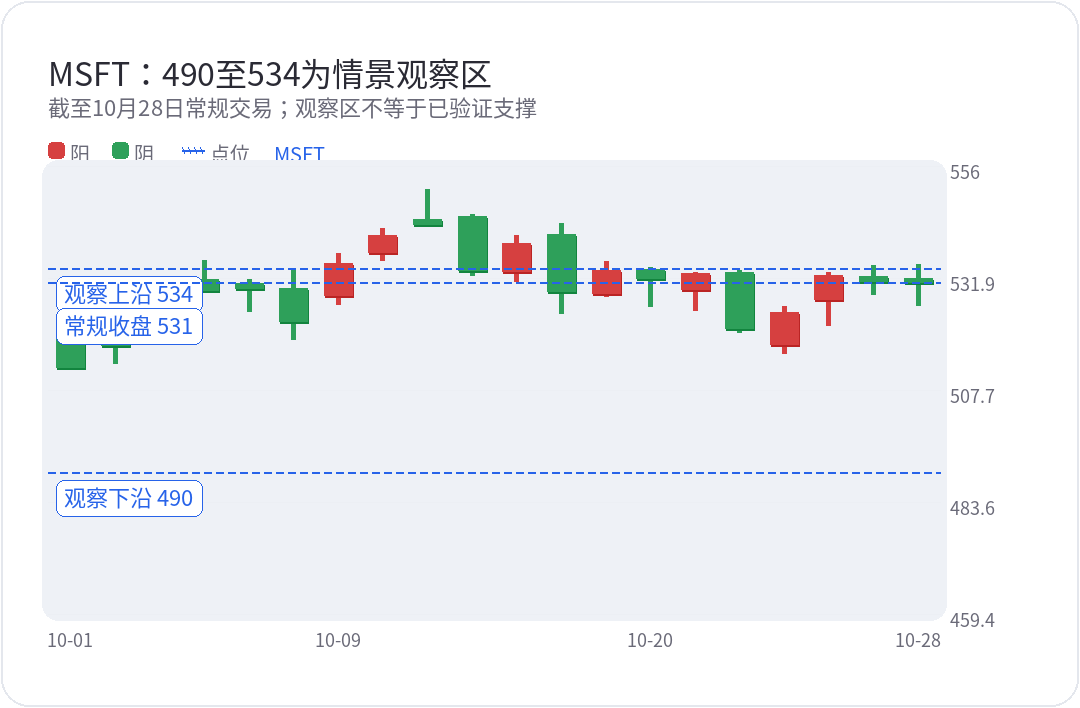
短线若回落到490至534美元,可以作为重新审视的情景区间,不能直接当成必然有效的支撑。中期逻辑能否保留,取决于云增长和现金回收,而不是仅凭盘后上涨。等下一常规交易日确认买盘,再区分业绩后的震荡与经营预期真正恶化。
半导体偏中性,高估值仍怕一点失速
云厂商的需求方向还在,谷歌对2027年的投入表态也没有转弱。算力供应链的订单基础仍在,但缺少新的明确支出规模,就很难直接推出芯片股应该整体继续上调估值。
对 NVDA、SOXX,需求没有塌与股价立刻上攻之间,还有订单兑现、客户资金承受力和当前估值三道检验。客户增加支出,可能利好供应商收入,同时压低客户自己的自由现金流。产业链两端的股东回报,本来就可能分化。
MRVL、FTNT、CRWD、PANW、PLTR 这类高预期科技股,也不能只看行业方向。如果价格已经依赖未来数年的高增长,实际成绩只要稍低于期待,估值就可能先收缩。没有逐家公司核对估值与增长,就不能给它们统一贴上便宜或昂贵的标签;交易上先降低对“好行业等于好买点”的依赖。
盘后的急跌只能说明预期分歧在扩大,不能据此确认整个行业趋势。盘后流动性和对冲需求会放大波动,第一轮急跌不能独自确认最终方向。
亚马逊之后,再看周线能否保住
下一场是 AMZN。要看AWS增速,也要看利润、设备与租赁投入,以及付账后还剩多少现金。微软的答案不能直接套给亚马逊,谷歌的广告转型摩擦也不能套给所有云厂商。
周四还有GDP和PCE数据,结果尚未公布。价格上,QQQ 周三常规交易低点720.30美元、高点726.14美元,是下一交易日的观察边界。若回撤迟迟不能收复720.30,财报冲击就还没消化;重新站稳并突破726.14,才有更强确认。这是前一日高低位框架,不是长期支撑或目标价。
再等周五收盘看周线。微软能否保住业绩后的买盘,谷歌是否出现承接,半导体能否在下一份云厂商财报后维持结构,要放在一起判断。云业务强、现金回收改善,才支持选择性增加风险;若客户现金预期继续下修、供应商也一起走弱,就该收紧仓位,而不是替任何一根盘后价格辩护。