甲骨文一次用完200亿美元融资额度,AI行情的账单来了
美股 · 期权 · 资讯 · 观点
指数跌了,市场却没有全面撤退
11月2日美股开盘时,油价大跌给了市场一口喘息机会。标普500一度上涨约1.1%,科技股也跟着反弹。好景没撑多久,科技股盘中重新遭到抛售。标普500最终收在7541.40点,跌0.51%;纳斯达克综合指数收在25164.32点,跌1.07%;纳斯达克100收在27989.82点,跌约1.39%。道指反而上涨0.41%。这一天最值得琢磨的不是指数跌了多少,而是谁在卖、谁还在买。
同样是标普500,等权重指数当日上涨约0.68%。也就是说,权重大、估值高的科技公司拖累市值加权指数,多数股票并没有同步下跌。油价缓和了通胀压力,却没能替科技股解决融资和估值问题。把这解释成美股所有板块一起转空,证据还不够;把它当成普通回调,又低估了权重股抛压的集中程度。
交易上先盯两根线:标普500能否站回7600点上方,纳斯达克100能否重新稳住28000点。这是根据最新收盘位置设置的观察位,并非经过长期回测的支撑阻力。若等权重仍走强、科技权重继续创新低,风险更像估值与资金的局部调整;若两边一起转弱,才需要把防守范围扩大到整个权益仓位。
甲骨文没有突破承诺,却一次用完四年的融资额度
这次AI基础设施融资争议的中心是ORCL。10月28日的投资者日上,公司承诺到2030财年为止,额外从资本市场融资不超过200亿美元,计划一半通过股权、一半通过债务完成;现有债务再融资不计入上限。当时市场得到的印象,是资本支出冲高后,公司会逐步过渡到自己造血。
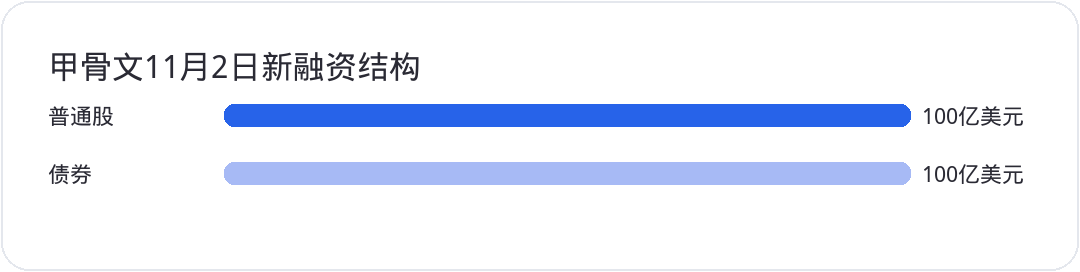
仅过五天,11月2日甲骨文就启动100亿美元普通股和100亿美元债券的融资。当天稍晚公布的最终定价为每股116美元、发行约8621万股,债券由2029年到2046年到期,票息介于7%至8.65%。发行预计11月4日交割。它没有突破自己宣布的200亿美元上限,却将计划覆盖数年的融资空间一次性用满。区别很大,不能写成公司违反了融资承诺;但市场会重新评估管理层此前所展示的资金安排究竟有多大弹性。
股价对此相当敏感。ORCL在11月2日下跌约8.8%,反映的不只是新增股份带来的每股摊薄,还包括投资者对融资节奏、债务负担和项目现金回收速度的担忧。按公司10月28日规划,正自由现金流要等到2028财年下半年,2029财年的自由现金流目标才达到至少300亿美元。此刻支出是真实发生的,收入兑现和现金回款却还需要时间。
更早的融资措辞也必须按时间线理解。2月1日公司曾表示,完成当时规划的一次债券发行后,预计2026自然年不再额外发债。如今再次发债,说明预测发生变化,但“预计不再发行”与具有强制约束力的禁令不是一回事。观察融资风险,重要的不是给公司贴上失信标签,而是看后续信用利差、订单转收入、客户预付款、数据中心使用率和自由现金流能否逐步对上账。
苹果交出好财报,现金流和利润质量却值得多看两眼
与需要大举外部融资的AI基建公司相比,AAPL的财报提供了另一种参照。苹果公布2026财年第四季度营收1144.77亿美元,同比增长约12%;摊薄每股收益2.10美元,同比增长约14%,两项都超过市场预期。iPhone收入约575.8亿美元,Mac约107.9亿美元;服务收入约315.7亿美元,再创新高,但同比增幅约9.8%,已经落到个位数附近。
这份盈利能力很强,但不能只看2.10美元的标题数字。苹果披露本季度毛利率47.9%,其中约1个百分点来自关税退款;每股收益也受益约0.05美元。剔除这项明确披露的一次性利好,其他条件不变的粗略比较基准约为2.05美元。这不是重算后的正式调整EPS,只是用来提醒投资者,政策性退款不应直接外推到下一季度。
中国区收入表现低于部分卖方预期,服务增速放缓,假日季毛利率指引又因存储成本上升而承压。反过来说,苹果并不需要为了追逐算力扩张而像ORCL一样集中发股发债。它在本季度产生约280亿美元经营现金流,并向股东返还约280亿美元。市场愿意为这种现金兑现能力付多大溢价,接下来可能比一两个季度的EPS超预期更重要。
这里有一个简单的检验方法:如果科技股继续分化,盈利已经转成现金、资本开支可控的公司能否比高度依赖融资的基础设施公司更抗跌?若连这类现金流资产也持续遭到放量抛售,说明问题可能已经从个别公司融资压力,升级成整个科技板块的估值重估。
Marvell买下Lumentum,产业逻辑成立不代表股票便宜
AI互连领域同样发生了一件大事。MRVL宣布全股票收购LITE,每股Lumentum换4.5股Marvell。按10月28日双方未受并购传闻影响的收盘价计算,公告对应Lumentum约1150亿美元企业价值,合并后原Marvell股东约持有67%,原Lumentum股东约持有33%,预计2028年上半年完成,还须经过股东和监管批准。
这笔交易很容易让人兴奋。Marvell负责定制芯片、交换和电互连,Lumentum有激光器、光模块与光互连技术。算力集群越大,数据传输和能耗瓶颈越明显,两边在产品上确实能互相补足。公司还宣称有望实现超过10亿美元的年度成本协同效益,但那是管理层的远期目标,不是已经到手的利润。
股票层面就没那么简单。交易使用固定换股比例,意味着LITE价值会随MRVL股价变化,两只股票的价格风险被绑得更紧。市场除了要为协同效应估值,还得消化原股东的股权变化、整合成本、长达一年多的交割不确定性,以及监管风险。公告后两只股票双双承压,不能因为业务组合好看,就默认短期下跌是错杀。
关注点不妨压缩成三个:下一轮财报是否验证订单和毛利率,双方股价能否停止相对半导体板块的持续跑输,换股交易能否按期过审。证据没出现之前,不急着为“AI光互连第一梯队”支付过高溢价。
季节性看多之前,先把融资账本摆在桌上
历史上11月至次年1月往往属于美股表现较好的时段,但季节性是统计倾向,不是当年的盈利保证。当前的特殊之处在于,AI资本开支持续推高资产需求,也把数据中心的电力、租赁、债务和股权融资压力集中摆到台前。利率下行可能改善折现率,却不能自动填平每家公司的现金缺口。数据中心审批与电价争议也可能拖慢建设时间表,相关进度应以当地正式文件为准。
因此,当前更合理的思路是区别对待现金流资产与融资依赖型资产。乐观情景下,ORCL融资完成后信用风险缓和,AI公司订单转为可见现金流,纳斯达克100重新站稳28000并收复失地,科技股才有条件恢复趋势;中性情景下,广度继续好于指数,科技权重在估值与融资消息间反复震荡;偏空情景下,信用利差继续走阔,龙头跌势扩散到等权重指数,季节性反弹可能迟到甚至缺席。
对已有科技仓位,更适合先盘点集中度和未来一个月的事件风险,而不是赌一根反弹阳线。保护性看跌期权或领口策略可以限制部分下行,但应比较期限、权利金与上行封顶代价;没有合适价格时,降低仓位比买昂贵的保险更直白。真正的分水岭不是AI有没有需求,而是需求何时变成足以覆盖融资成本的现金流。