SOXX反弹2.85%,大科技还得回答钱从哪里来
美股 · 期权 · 资讯 · 观点
半导体先按反弹看
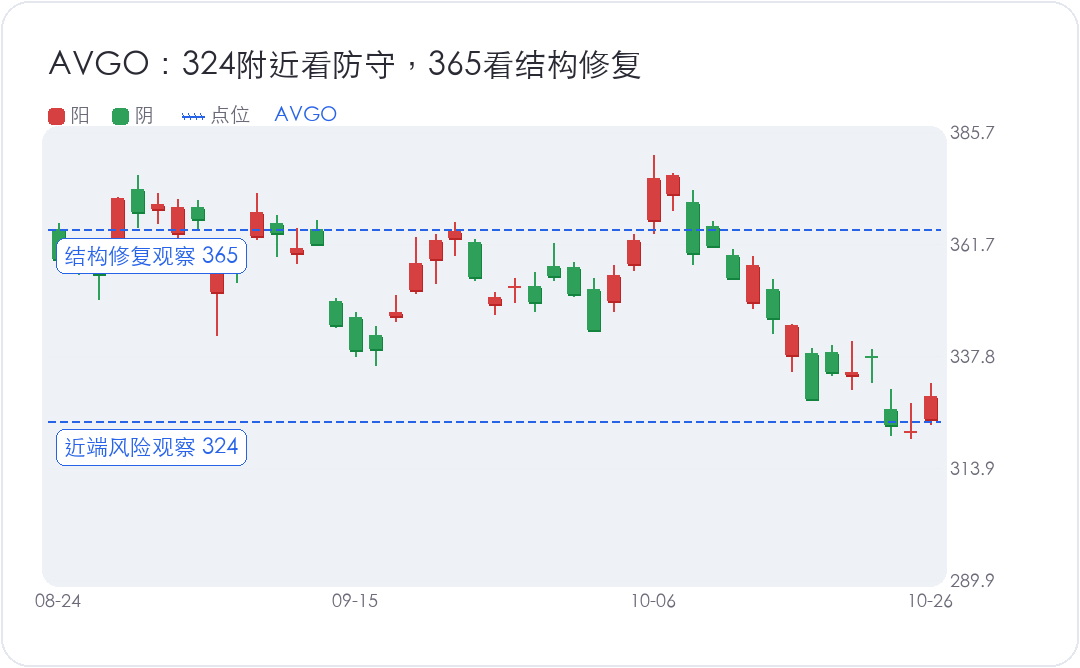
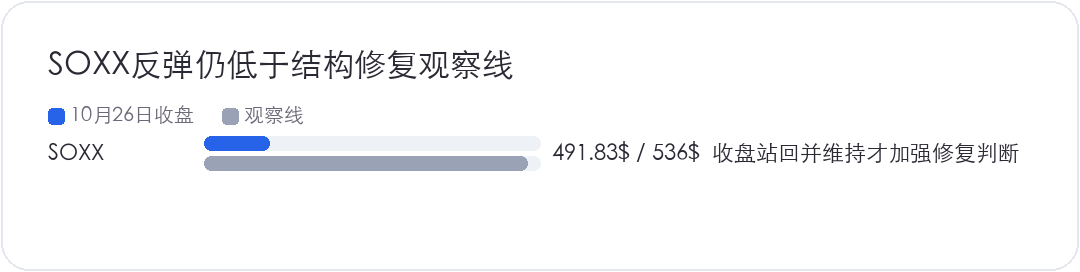
半导体先按反弹处理,反转要等财报和价格确认。10月26日,SOXX收在491.83美元,上涨2.85%,但结构修复观察线仍在536美元;AVGO收在329.17美元,365美元上方才有更明确的修复信号。需求消息给了买盘理由,前面的破位还没有修复。
标普涨0.7%,纳指涨0.8%,道指涨0.3%。QQQ涨1.11%至712.20美元,VIX由19.45回落至18.39。保护性需求有所下降,市场先喘了一口气。风险有没有退下去,还得往后看。Meta融资安排、Anthropic算力合同、SpaceX的GPU融资承诺,与半导体回升的方向一致。三件事各有约束,订单预期改善之后,还要等资金、交付和回款。
Meta筹钱,股东要看清阶段
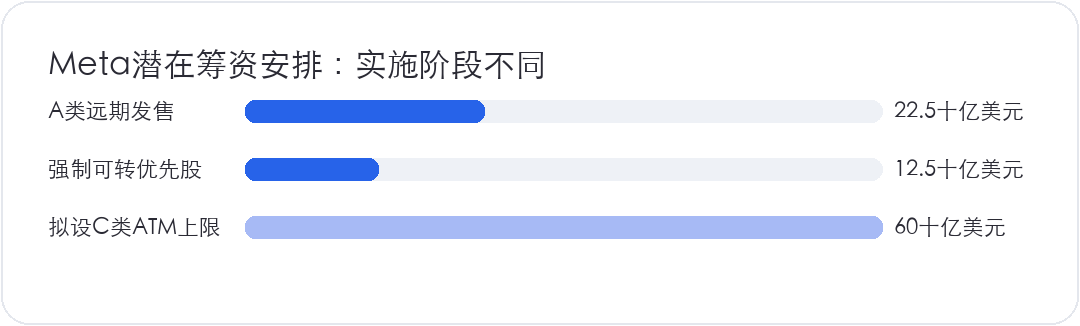
META启动约350亿美元的发行安排,包括225亿美元A类普通股远期出售,以及125亿美元强制可转优先股存托股。另有最多600亿美元的C类股票ATM计划,预计最早在2027年第一季度、C类股开始交易后启用,目前尚未签分销协议。两部分合计950亿美元只是潜在规模,实际融资仍要分阶段落实。
现金到账时间也不相同。A类远期出售初始不向Meta提供现金,要等未来结算;可转优先股的最终股息和转换条件仍待定价。对原有股东来说,普通股发行、未来转股和资金回报都影响每股价值,潜在融资额只能说明数量级;EPS怎么变,还得算发行价格、股数、转换条件和资金回报。
Meta周一跌1.88%至630.56美元,半导体却明显反弹,两者可以同时发生:下游筹资有助于维持采购,上游的收入预期可能受益,旧股东同时承担融资成本。公司仍把经营现金流、投资级债务、战略合作和股权列为资金来源。股权是补充资金来源,债券仍在融资组合里。接下来跟踪最后发行多少、何时到账,以及新增投入能产生多少回报。
Anthropic的两个大合同,硬度不同
Anthropic披露的SpaceX计算服务协议,到2029年的支出上限为1205亿美元。全部容量交付后,月费合计约31亿美元,公司预计2026年12月达到满容量。各协议的初始不可取消期分别在2027年1月、3月结束,此后双方可以提前90天书面通知取消。1205亿美元因此要按带退出权的上限看,实际收入取决于容量交付和协议延续。
AVGO相关的多份五年设备融资租赁,租金合计约1612亿美元,不含利息,除违约外基本不可取消。部分TPU容量已在2026年上线,更多预计从2027年起上线。合同约束更强,收入可见性也相对更好。交付、付款能力和收入确认仍要逐项兑现。
还有420亿美元可转票据融资额度,用来支持相关租金支付,提款受收入、流动性和履约条件约束,截至6月底并未借用。它给客户增加了付款工具,也让供应商承担更多客户信用敞口。观察博通时,既要看租赁承诺,也要看对手方能否按期付钱;名义合同总额不能直接计入当期收入或利润。
把1205亿美元的服务协议上限与1612亿美元租赁总额相加,得到的是不同期限、不同取消条件的名义口径,不能据此计算同一年新增多少芯片收入。对供应商来说,合同约束力提高是好事;对客户来说,固定付款义务也提高了收入增长放缓时的压力。判断订单质量,要把这两面放在一起。
SpaceX锁定融资承诺,交割仍在后面
SpaceX已取得约400亿美元GPU融资租赁的有约束力承诺,用于下一代英伟达设备。不过,租赁交易仍有交割条件,预计在2026年底前完成,设备预计于2027年上半年交付,利率也仍待定价。这条消息增强了未来采购的可见性,目前落下来的仍是融资承诺;现金交割和设备收入确认在后面。GPU交付之后还要接入可用机房、电力并完成部署。若设备到货和项目投产错位,利息、租金和收入的起算时间就可能不匹配;这也是融资规模很大,却仍需盯交付节奏的原因。
三条消息共同缓解了对需求的担忧,却没有消除数据中心的融资分层。有成熟业务、经营现金流和多种资金来源的公司,承受建设延期的能力通常更强。依赖外部资金填缺口的运营商,则要反复核查可动用现金、已落实融资、利息和交付进度。不能因为某家大型企业拿到承诺,就推断整个行业都容易借到钱;也不能仅凭几项风险信号,断言所有独立云厂商的融资渠道已经关闭。
财报中的资本开支,要分四种情形
本周的重点在10月28日盘后的MSFT、GOOG,以及10月29日盘后的AMZN。Meta已经在10月21日发布财报,这次需要跟踪的是后续融资安排。
第一种情况,资本开支加速,同时越来越依赖高成本债务。供应商可能先拿到更多订单,云厂商却要承担利息、折旧和现金回收压力。看到投入上调,要接着看经营现金流是否跟上,不能只把支出增加当成全产业链利好。
第二种情况,融资成本促使资本开支放慢。要区分主动控制回报和被迫填不上资金缺口:前者可能改善资产负债表,后者可能意味着项目延期、供应链订单下修。如果需求和融资一起走弱,对运营商和半导体都更难受;仅凭削减金额,还判断不了好坏。
第三种情况,需求仍强,资本开支持平或增长,更多采用股权融资。现金到位后可以缓解债务压力,但原有股东要承担稀释和相应的资本成本。Meta的安排提供了一个例子,最终影响仍取决于发行条件和投入产出。
第四种情况,资本开支增长的同时,经营现金流和可持续的自由现金流也加速改善。这才有机会让客户与供应商同时受益。收入、利润率和现金回收需要一起改善。管理层给出一两年后的平衡目标之后,还要逐季检查进度。
微软和谷歌拥有其他成熟业务,可以提供资金缓冲,但这不意味着其股价可以免于估值压力。财报时把云业务增长、收入指引、现金资本开支、融资租赁和自由现金流放在同一期间比较,观察增长究竟需要投入多少资本,资金回收又要等多久。
经营现金流若受到预收款、付款延后或营运资本释放的推动,改善未必可以长期重复。现金资本开支之外,还要核对融资租赁新增承诺和后续付款。投入加大通常先带来现金支出,折旧与回报再逐步反映到利润,单看某一季EPS或某一个自由现金流数字,都容易漏掉后面的负担。
止跌迹象之后,还要收回破位区
SOXX和博通最近的三日组合出现了短线止跌迹象,反弹有了继续走的条件,现价却仍顶着此前破位后的压力。财报之前的买盘和空头回补,都可能让价格继续上行;一天的量价,还分不清这轮买盘能撑多久。
SOXX需要重新站上536美元并维持,才有更强的结构修复依据。财报后若只是盘中触及、收盘又落回,或反弹没有成交量和板块广度支持,仍按震荡反弹处理。
AVGO上周已失守过324美元,周一重新回到其上,收在329.17美元。324附近可作为这轮反弹的近端风险观察位;重新失守且反弹收不回,说明此前的破位压力仍在。更高一层看365美元,只有收回并保持,才加强趋势修复的判断。在这之前,涨到压力区仍可能引来减仓或新增空头。等待确认意味着更高的入场价,也减少把反弹误当反转的风险;这笔取舍要在下单前想清楚。